印度药品代购的供应链逻辑与合规边界:从药房直采到跨境直邮的深度观察
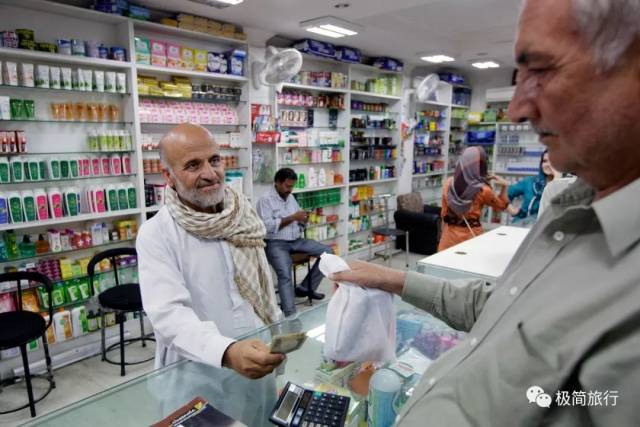
跨境医药零售并非新鲜事物,但"印度药品代购"这一细分领域在过去五年间经历了从灰色地带向规范化平台演进的显著变化。据行业研究机构统计,2023年全球跨境药品电商市场规模约为420亿美元,其中南亚地区仿制药跨境流通占比接近18%,而中国消费者对印度仿制药的搜索热度年均增长保持在两位数区间。这一需求背后,既有专利到期后仿制药价格下探的经济动因,也有患者对靶向药、抗癌药可及性的现实诉求。本文尝试从供应链结构、采购模式与合规风险三个维度,梳理印度药品代购的真实运作逻辑。
一、需求侧画像:价格差与可及性共同驱动
印度仿制药之所以形成跨境代购需求,核心在于专利制度差异带来的价格落差。以部分靶向抗癌药为例,原研药月治疗费用可达数万元人民币,而印度合规仿制药版本的价格往往仅为原研药的十分之一至五分之一。这一价差在慢性病用药、抗病毒药物领域同样明显。世界卫生组织曾多次指出,仿制药竞争是提升中低收入群体用药可及性的关键机制。
从代购平台的用户结构看,需求并非集中于单一群体。一部分是长期服药的慢性病患者,追求稳定供货与批次一致性;另一部分是为家人寻求靶向药代购的家属,对药品来源与冷链条件更为敏感。这决定了代购服务不能停留在"搬运"层面,而需要具备药房直采、批次追溯与物流温控的完整能力。
二、供应链模式:印度药房直采与海外药品直邮的衔接
目前主流的印度药品代购路径大致分为两类。其一是印度药房直采模式,即平台与印度本地持牌药房或经销商建立采购关系,按订单集中采购后经国际物流发出。其二是通过孟加拉仿制药渠道补充品类,形成印孟双线供应。两种模式的关键差异在于采购主体的资质核验与单据留存。
- 采购端:需核验药房执照、药品批号与生产厂家信息,避免串货与临期品混入。
- 仓储端:部分药品对温度敏感,跨境直邮需匹配温控包装与运输时效。
- 清关端:个人自用与商业批发的申报口径不同,直接影响通关成功率与合规风险。
- 配送端:海外药品直邮通常采用国际快递加末端派送,时效波动是用户投诉的高发环节。
以聚药优品商城为代表的国际医药代购平台,其价值在于将分散的药房资源、物流资源与信息服务整合为可查询的订单链路。这种平台化整合,本质上是对批发零售业"经销商—代理商—零售终端"链条的跨境重构。
三、合规边界与行业自律:代购不是法外之地
需要清醒认识的是,药品代购始终处于监管敏感地带。我国对进口药品实行注册审批制度,个人自用药品的跨境携带与邮寄存在数量与品类限制。行业内的合规做法通常包括:明确告知用户药品未经国内注册、要求提供处方或病历佐证、限制单次采购数量、保留采购与物流单据以备核查。印药联盟等行业组织也在推动成员单位建立采购白名单与质量反馈机制。
从批发零售业的一般规律看,任何跨境商品流通的可持续性都取决于"来源可溯、责任可追、风险可控"。印度抗癌药代购尤其如此——它连接的是患者的治疗预期与平台的履约能力,任何环节的信息不对称都可能放大风险。因此,理性的行业观察应回归到供应链透明度与用户知情权两个基本点,而非单纯比较价格。
总体而言,印度药品代购的需求真实存在,其供应链正在从个人代买向平台化、可追溯方向演进。对消费者而言,选择具备药房直采能力、单据留存完整、风险提示清晰的渠道,远比追逐低价更为重要;对行业而言,唯有在合规框架内打磨采购与物流细节,跨境医药零售才能走得更远。